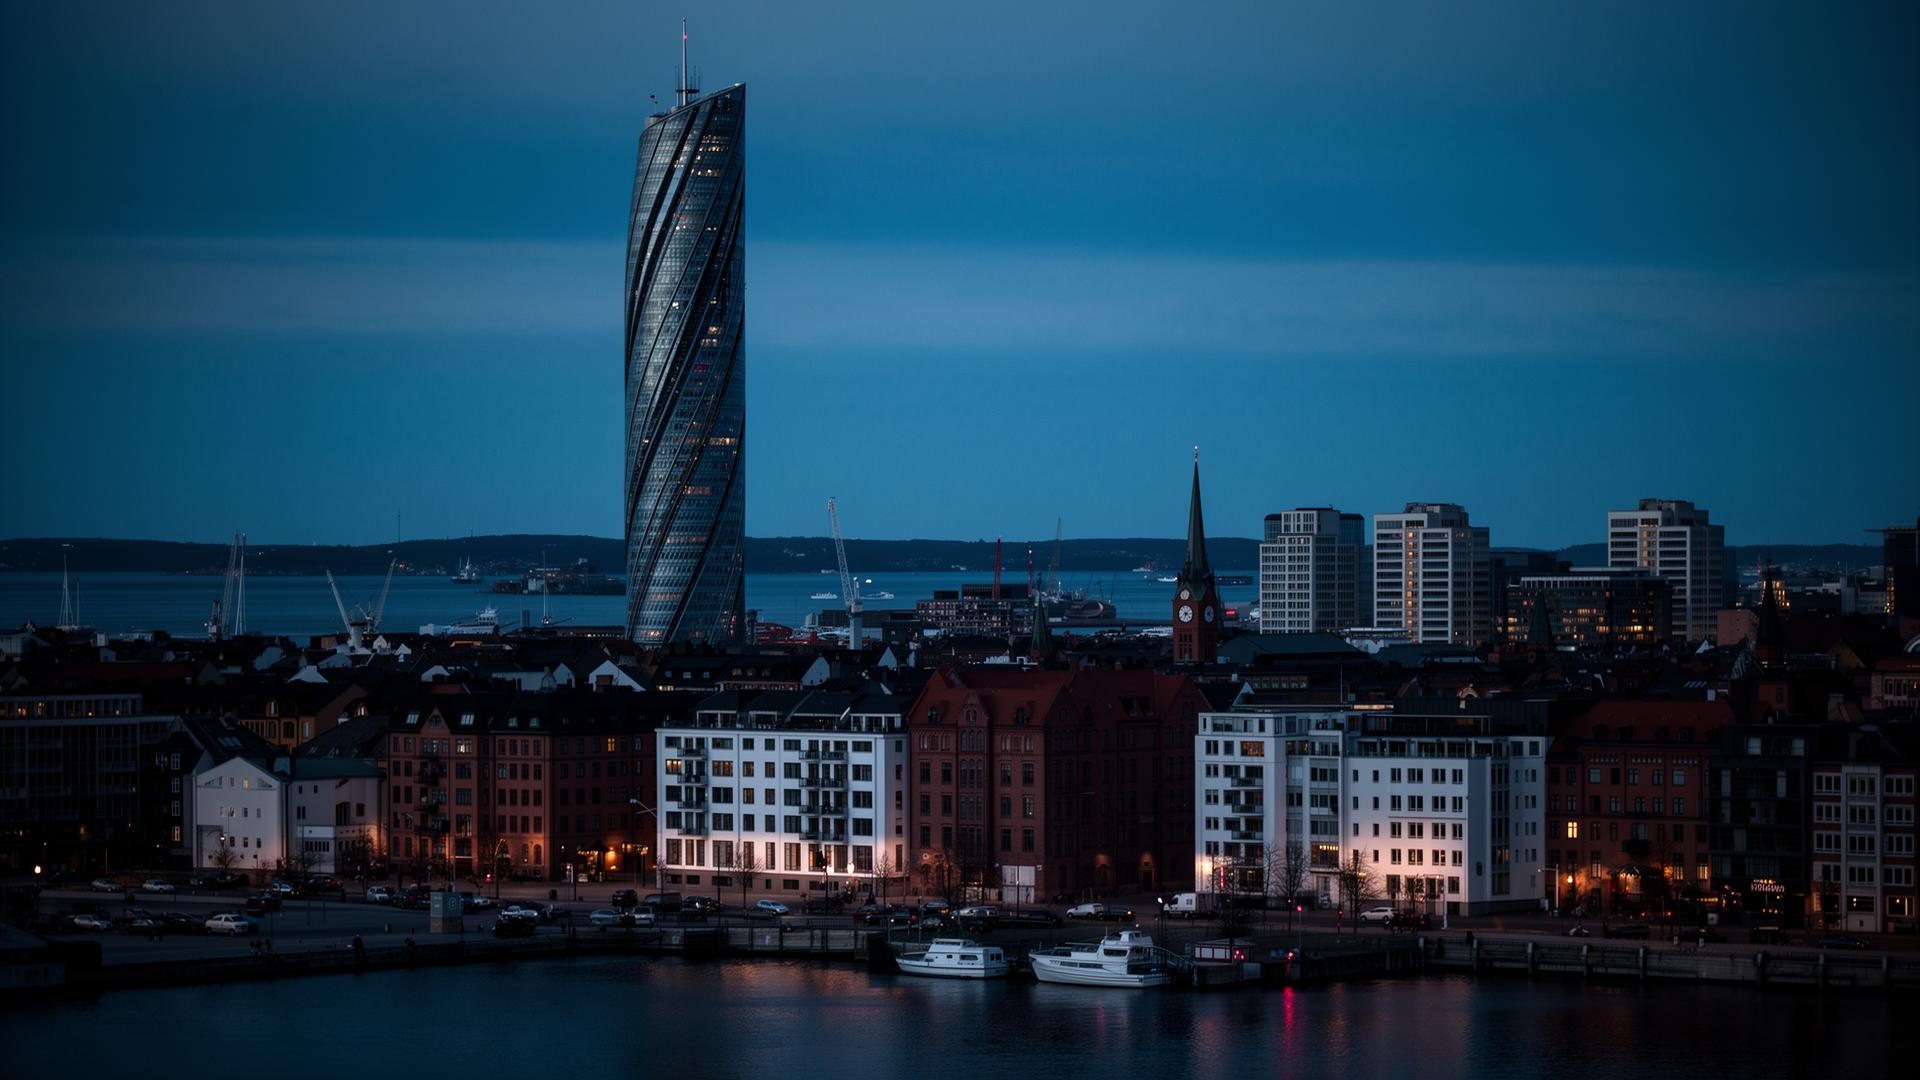
Malmö kommersiella fastigheter
Öresundsregionens nav. Logistikytor i hamnnära lägen är hett eftertraktade, butiksmarknaden återhämtar sig.
Malmö — kommersiella fastigheter
Öresundsregionens nav. Logistikytor i hamnnära lägen är hett eftertraktade, butiksmarknaden återhämtar sig. Marknaden präglas av en tydlig polarisering mellan prime-segmentet, där hyrorna fortsätter att stiga drivet av begränsat utbud av modern A-läges-yta, och sekundärt bestånd som kräver ompositionering. Logistiksegmentet uppvisar fortsatt strukturell efterfrågan medan butikssidan stabiliseras efter två svaga år.
Pipeline för nyproduktion är begränsad i prime-läge — vilket pressar hyrestillväxten ytterligare under H2 2026.
- Högsta hyresnivå, AA: 3 600 kr/m²/år
- Region: Skåne, 357k invånare
- Logistik och prime kontor är starkaste segmenten
Marknadshyror i Malmö 2026
Indikativa hyresintervall i kr/m²/år för kontor, butik, lager och industri i Malmö, fördelat på lägesklass (AA / A / B / C).
Kontor i Malmö
Hyresintervall i Malmö per lokaltyp och lägesklass
Lägesklasser: AA (bästa lägesklass) · A centralt · B sekundärt · C perifert.
| Lokaltyp | AA AA Bästa lägesklass | A A Centralt, hög standard | B B Sekundärt läge | C C Periferi / äldre bestånd |
|---|---|---|---|---|
| Kontor | 2 300–3 600 | 2 050–3 100 | 1 500–2 250 | 1 050–1 550 |
Butik i Malmö
Hyresintervall i Malmö per lokaltyp och lägesklass
Lägesklasser: AA (bästa lägesklass) · A centralt · B sekundärt · C perifert.
| Lokaltyp | AA AA Bästa lägesklass | A A Centralt, hög standard | B B Sekundärt läge | C C Periferi / äldre bestånd |
|---|---|---|---|---|
| Butik | 2 900–6 150 | 2 250–5 900 | 1 500–2 800 | 850–1 400 |
Lager / logistik i Malmö
Industri i Malmö
Hyresintervall i Malmö per lokaltyp och lägesklass
Lägesklasser: AA (bästa lägesklass) · A centralt · B sekundärt · C perifert.
| Lokaltyp | AA AA Bästa lägesklass | A A Centralt, hög standard | B B Sekundärt läge | C C Periferi / äldre bestånd |
|---|---|---|---|---|
| Industri | — | 600–1 250 | 500–900 | 500–800 |
Kontor vs logistik vs butik i Malmö
Mest aktiva submarknader i Malmö
| Submarknad | Profil |
|---|---|
| Hyllie | Modern kontorshub, mässcentrum |
| Västra Hamnen | Tech, mixed-use, klimat |
| Centrum/Triangeln | Retail, kontor, hotell |
| Norra Hamnen | Logistik, hamn, transit |
Malmö 2026 — Öresundsregionens svenska hub
Malmö är 2026 Sveriges tredje största marknad för kommersiella fastigheter och har en strukturell särart genom sin position i Öresundsregionen. Närheten till Köpenhamn, Lund och Kastrup gör marknaden mer internationell i hyresgästbas än någon annan svensk regionstad — life science, IT, logistik mot kontinenten och nordiska HQ-funktioner väger oproportionerligt tungt. Den aggregerade transaktionsvolymen H1 2026 ligger på den högsta nivån sedan 2022.
Hyresnivåerna är genomgående lägre än i Stockholm och Göteborg, men prime-yielden är samtidigt högre, vilket ger Malmö en strukturell yield-premie som lockat svenska och internationella investerare med längre placeringshorisont. Marknaden är mindre cyklisk än Stockholm men mer beroende av enskilda kluster — främst life science i Lund och logistik mot kontinenten — vilket gör segmentanalysen viktigare här än någon annanstans.
| Segment | Prime hyra (kr/m²) | Vakans (geografi, period, källa) | Prime-yield |
|---|---|---|---|
| Kontor AA (2 300–3 600) | 3 600 | — (ingen verifierad källa) | 4,80 % — Malmö CBD, Q2 2026 (C&W) |
| Logistik prime | 850 | 5,5 % — hela Öresundsregionen, Q2 2026 (C&W) | 5,20 % — Öresund, Q2 2026 (C&W) |
| Butik AA (2 900–6 150) | 6 150 | — (ingen verifierad källa) | — (ingen verifierad källa på stadsnivå) |
| Industri A-läge | 600–1 250 | — (ingen verifierad källa) | — (ingen verifierad källa) |
Kontor — Hyllie, Västra Hamnen och CBD
Malmös bästa lägesklass (AA) för kontor ligger enligt Fastighetsindex.se 2026 på 2 300–3 600 kr/m²/år i bästa lägesklass (AA) enligt Fastighetsindex.se 2026, alltså under Göteborg (upp till 4 350) och Stockholm (upp till 10 250). Hyllie har utvecklats till regionens mest aktiva tillväxtcorridor drivet av närheten till Öresundsbron — flera nordiska HQ och IT-funktioner har etablerat sig 2024–2026. Västra Hamnen är fortsatt det tydliga prime-läget för kreativa och kunskapsintensiva företag.
För Malmös kontorsmarknad finns ingen extern vakanskälla som vi kunnat kontrollera i original, och vi anger därför ingen procentsiffra för CBD. Lund — geografiskt strax utanför Malmö men funktionellt en del av regionen — har en närmast unik kontorsmarknad driven av life science (Medicon Village, AstraZeneca-kopplade bolag).
Lager och logistik — Norra Hamnen och Lund-korridoren
Malmö logistikmarknad är strukturellt driven av Öresundsförbindelsen och positionen som inkörsport till Sverige för kontinental e-handel. Lager och logistik ingår inte i Fastighetsindex.se 2026, och hyresnivåer per delmarknad saknar verifierad källa och redovisas därför inte. Vakansen för hela Öresundsregionens logistikbestånd låg enligt Cushman & Wakefield (Sweden MarketBeat Logistics Q2 2026) på 5,5 % — lägst av de svenska regionerna och den enda region där vakansen föll under kvartalet. Norra Hamnen är den största och mest aktiva delmarknaden, medan Fosie är prisledande för lite mindre, mer specialiserade fastigheter.
Lager och logistik ingår inte i Fastighetsindex.se 2026, och hyresnivåer per delmarknad saknar verifierad källa och redovisas därför inte. Detta är en av de få platser i Norden där hyresavtal med life science-aktörer på den nivån går att sluta.
Butik — high-street stabilt, Emporia stark
Butikssegmentet i Malmö har följt det nationella mönstret med stabilisering under H1 2026. Prime high-street på Södergatan och Lilla Torg ligger på 2 900–6 150 kr/m²/år i bästa lägesklass (AA) enligt Fastighetsindex.se 2026. Vakansen i high-street saknar verifierad extern siffra. Emporia i Hyllie är fortsatt den enskilt starkaste retail-destinationen i regionen och har en av de lägsta vakanserna bland svenska A-klassens köpcentrum, drivet av sitt strategiska läge mellan Malmö och Köpenhamn.
Externa köpcentrum av äldre generation är fortsatt under press,. Konvertering och ompositionering är aktiv, särskilt mot blandad användning eller logistik/last-mile.
Industri — närhet till Europa som strukturell drivkraft
Malmös industrisegment är funktionellt sammankopplat med tysk och dansk industri genom Öresundsförbindelsen. Prime industrifastigheter i Fosie och Burlöv handlas på 600–1 250 kr/m²/år i A-läge enligt Fastighetsindex.se 2026. Hyresutveckling över tid ingår inte i Fastighetsindex.se 2026, och vi anger därför inga tillväxttal i procent.
Den enskilt mest intressanta utvecklingen är att flera mindre tyska och danska tillverkare har etablerat eller utökat svensk produktion i Malmöregionen under 2025–2026, drivet av att svenska arbets- och energikostnader nu är konkurrenskraftiga relativt centraleuropa.
Vakansutveckling — segmentvis differentierad
För Malmös kontors-, butiks- och industrisegment saknas verifierad extern vakanskälla och vi anger därför inga procentsiffror; för logistik anger Cushman & Wakefield (Sweden MarketBeat Logistics Q2 2026) 5,5 % för Öresundsregionen, ned från 6,5 % Q2 2025.
Lund (functionellt en del av regionen) har en närmast egen marknad med låg prime-kontorsvakans (ingen verifierad siffra) drivet av life science. Detta är en av få submarknader i Sverige där vakansen 2026 är på samma nivå som under pre-pandemi-toppen.
Hyresutveckling — gradvis återhämtning
Hyresutvecklingen i Malmö har varit mer dämpad än i Stockholm och Göteborg men också mer stabil. Prime logistik: +3,4 %. Prime high-street butik: +1,8 % från botten. Prime industri: +4,2 %. Den gemensamma faktorn är att Malmö-marknaden inte uppvisar samma extrema polarisering mellan prime och sekundärt som Stockholm — kvalitetspremien ligger på 30–50 % snarare än 100–150 %. Hyresutveckling över tid ingår inte i Fastighetsindex.se 2026, och vi anger därför inga tillväxttal i procent.
Detta gör Malmö till en mer förutsägbar marknad för långsiktiga uthyrare och fastighetsägare, men det innebär också att uppvärderingar genom kvalitetsuppgradering ger mindre dramatiska resultat än motsvarande strategier i Stockholm.
Investerarperspektiv — yield-premie och tunn likviditet
Prime-yield för Malmö CBD-kontor låg Q2 2026 på 4,80 % enligt Cushman & Wakefield — cirka 105 räntepunkter över Stockholm CBD (3,75 %). Internationellt kapital är tunnare i Malmö än i de andra storstadsregionerna — uppskattningsvis 12 % av prime-volymen H1 2026 — men danska investerare har historiskt sett varit aktiva i regionen och fortsätter att vara en stabil köpare av prime-objekt med långa kontrakt.
Svenska institutioner och börsnoterade fastighetsbolag — Castellum, Wihlborgs, Stenhus — är de mest aktiva köparna. Wihlborgs är en av de tongivande aktörerna på kontorssidan i Malmö; vi anger ingen marknadsandel i procent eftersom verifierad källa saknas. Tunn likviditet kan vara en utmaning vid större avyttringar, vilket investerare bör räkna med i sina exit-scenarier.
Utsikter 2026–2027 — Öresund som svenskt växelläge
Vi bedömer att Malmö fortsätter sin gradvis återhämtning. Lund-marknaden bedöms ha den starkaste utvecklingen drivet av fortsatt life science-expansion. Hyresutveckling över tid ingår inte i Fastighetsindex.se 2026, och vi anger därför inga tillväxttal i procent.
Den enskilt viktigaste makrofaktorn för Malmö är hur Köpenhamns- och Öresundsekonomin utvecklas. Eftersom Malmö allt mer fungerar som svensk filial till Köpenhamn — i hyresgästbas, talangflöden och investeringsbeslut — kommer marknaden att följa Greater Copenhagen-cykeln närmare än den svenska makrocykeln. Det är något både hyresgäster och investerare bör väga in i sin planering 2026–2027.
Vanliga frågor om fastighetsmarknaden i Malmö
Malmös bästa lägesklass (AA) för kontor ligger enligt Fastighetsindex.se 2026 på 2 300–3 600 kr/m²/år i bästa lägesklass (AA) enligt Fastighetsindex.se 2026. Det är betydligt under Göteborg (4 350) och Stockholm (10 250), men yielden är samtidigt högre vilket ger Malmö en strukturell yield-premie för långsiktiga investerare.
För denna marknad finns ingen extern vakanskälla som vi kunnat kontrollera i original, och vi anger därför inga procentsatser. Vakansen bedöms vara lägst i moderna prime-lägen och högst i äldre sekundärt bestånd.
Lund har en närmast egen marknad driven av life science-klustret kring Medicon Village och AstraZeneca-kopplade bolag. Lager och logistik ingår inte i Fastighetsindex.se 2026, och hyresnivåer per delmarknad saknar verifierad källa och redovisas därför inte.
Prime CBD-yield i Malmö låg Q2 2026 på 4,80 % enligt Cushman & Wakefield, cirka 105 räntepunkter över Stockholm CBD. Internationellt kapital är tunnare än i Stockholm och Göteborg (ca 12 % av prime-volymen H1 2026), men danska investerare och svenska institutioner som Wihlborgs och Castellum är aktiva.
Öresundsförbindelsen gör Malmö till svensk inkörsport för kontinental e-handel och logistik, och funktionellt till en svensk filial till Köpenhamn för flera hyresgästsegment. Marknaden följer Greater Copenhagen-cykeln närmare än den svenska makrocykeln — en faktor som både hyresgäster och investerare bör väga in.
Hyllie för kontor (drivet av Öresundsnärhet och nordiska HQ), Västra Hamnen för kreativa och kunskapsintensiva företag, Norra Hamnen för logistik, Fosie för industri, samt Lund för life science. Emporia är regionens starkaste köpcentrum med en av de lägsta vakanserna bland svenska A-klassens köpcentrum.
- Fastighetsstatistik.se — marknadsunderlag Q2 2026 — Fastighetsstatistik.se
- JLL Sweden MarketBeat 2026 — JLL
- CBRE Sweden Snapshot Q2 2026 — CBRE
- Newsec Property Outlook 2026 — Newsec
- Cushman & Wakefield Sweden MarketBeat — Cushman & Wakefield
- Colliers Nordic Capital Markets Q2 2026 — Colliers
Se lediga lokaler i Malmö på Lokalguiden.se
Bläddra bland lediga lokaler och filtrera på läge, storlek och hyresnivå.